
宁德时代A股和H股均反弹,其中A股涨超3%,H股涨4%,此前,北汽集团与宁德时代在北京签署百万换电战略合作协议。算力硬件、芯片半导体等午后反弹,光模块、存储芯片等概念股集体拉升,长鑫科技大涨6%,摩尔线程、沐曦股份均涨9%。午间中际旭创、天孚通信密集发布公告称,在手订单充足,经营正常。
10月23日,A股午后拉升,沪指一度转涨,深成指涨超1%,创业板指涨幅扩大至3%,早盘一度跌超3%、盘中失守2500点整数关口。存储芯片、算力硬件股等反弹,机器人再度活跃,宇树科技涨停,保险、白酒等板块走强。微盘股跌幅收窄至1%以内,早盘一度跌近5%。
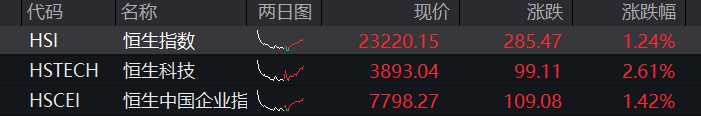
港股午后扩大涨幅,恒科指涨超2%,恒指涨近1%,权重科网股普遍上涨,小米涨超4%。AI大模型反弹,智谱、MINIMAX齐涨,MiniMax盘中一度涨11%。债市方面,国债期货多数上涨。商品方面,国内商品期货多数走高,贵金属期货逆势下跌。核心市场走势:
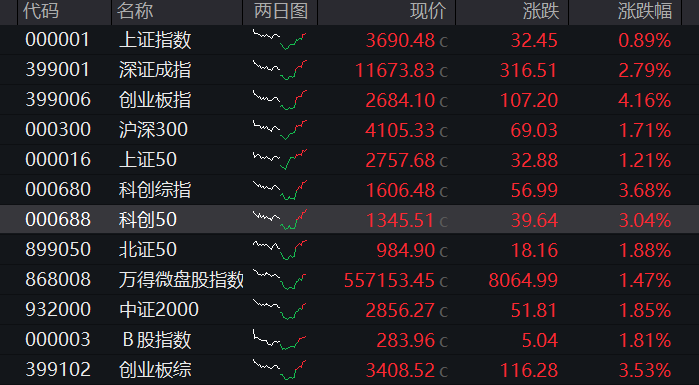
A股:截至收盘,沪指涨0.89%,深成指涨2.79%,创业板指涨4.16%。
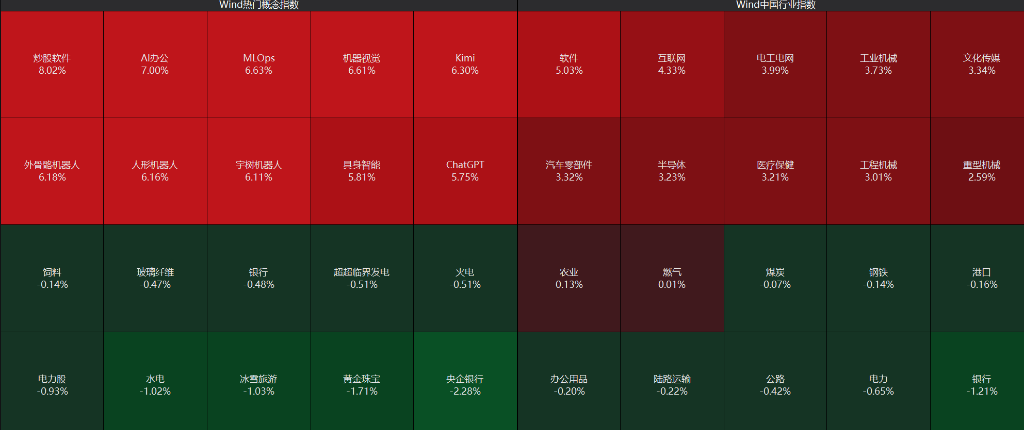
盘面上,个股涨多跌少,沪深京三市超4500股飘红,今日成交超1.97万亿。沪深两市成交额1.96万亿,较上一个交易日放量超4200亿。板块方面,金融科技、软件、人形机器人、半导体、近端次新股等板块涨幅居前,银行股回落,电力板块表现疲软。
港股:截至发稿,恒指涨1.24%,恒科指涨2.61%。
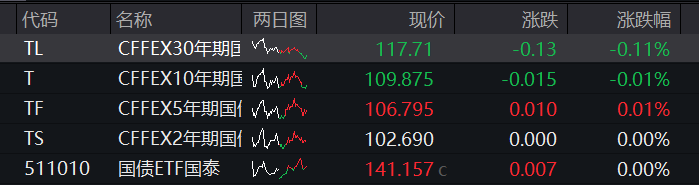
债市:国债期货震荡下跌,截至收盘,30年期主力合约跌0.11%,10年期主力合约跌0.01%,5年期主力合约涨0.01%,2年期主力合约持平。
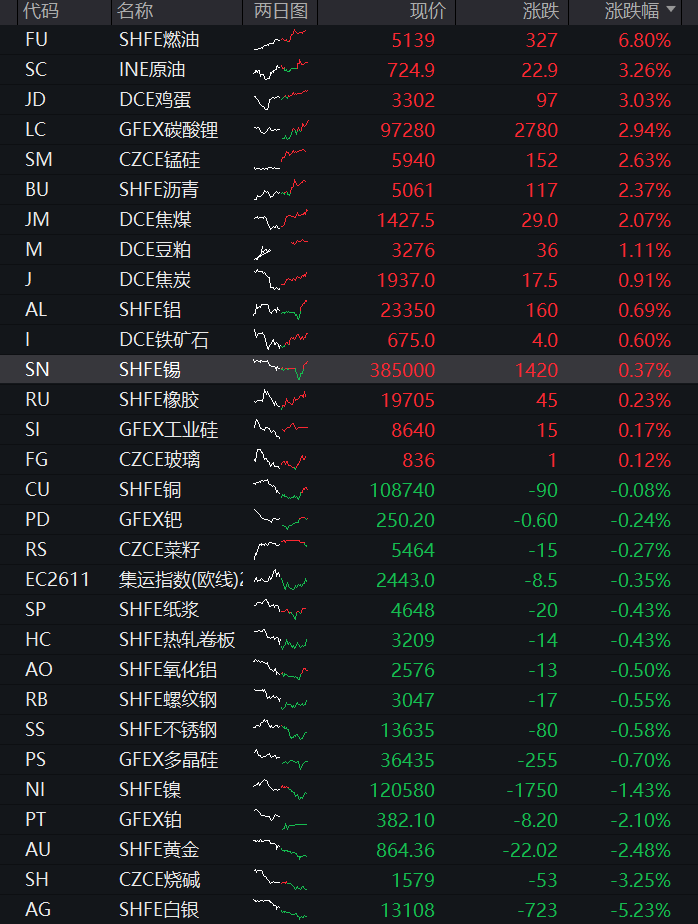
商品:国内商品期货多数上涨,截至收盘,能源品涨幅居前,燃油涨6.80%;化工品多数上涨,聚丙烯涨3.91%;农副产品多数上涨,鸡蛋涨3.03%;新能源材料多数上涨,碳酸锂涨2.94%;黑色系多数上涨,锰硅涨2.63%;非金属建材全部上涨,PVC涨2.08%;油脂油料多数上涨,豆油涨2.04%;贵金属跌幅居前,白银跌5.23%;基本金属多数下跌,镍跌1.43%;航运期货全部下跌,集运指数(欧线)跌0.35%。
14:37
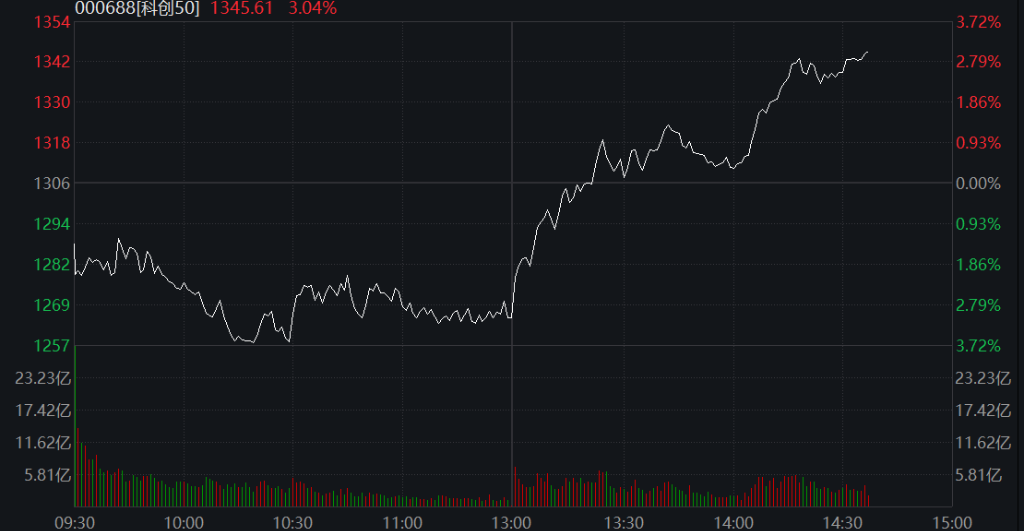
科创50指数涨超3%,此前一度跌超3%;北证50指数涨2%。
14:24
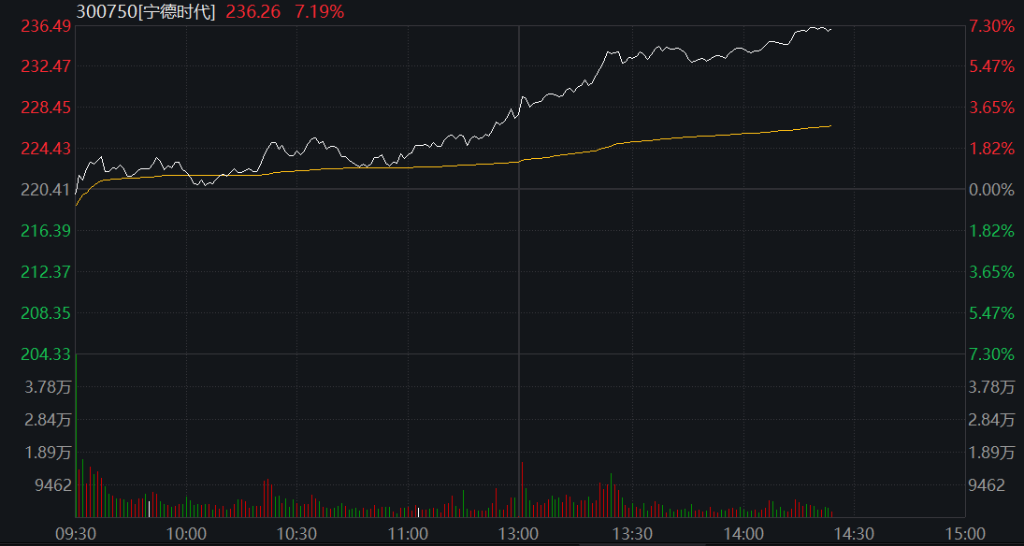
创业板指涨超4%,宁德时代涨超7%。
14:11
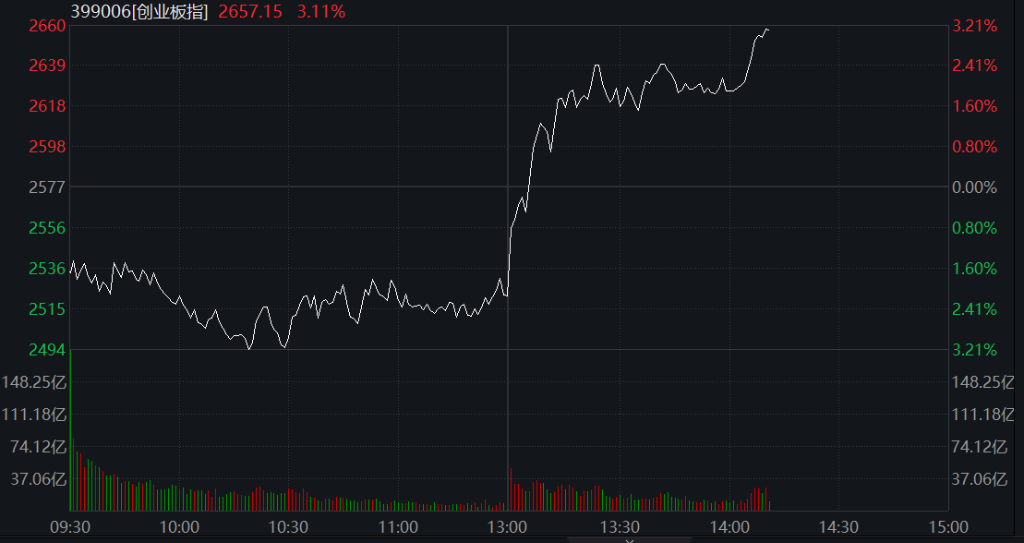
创业板指涨超3%,长盈精密、深信服、华大九天、宁德时代等权重股涨幅进一步扩大。
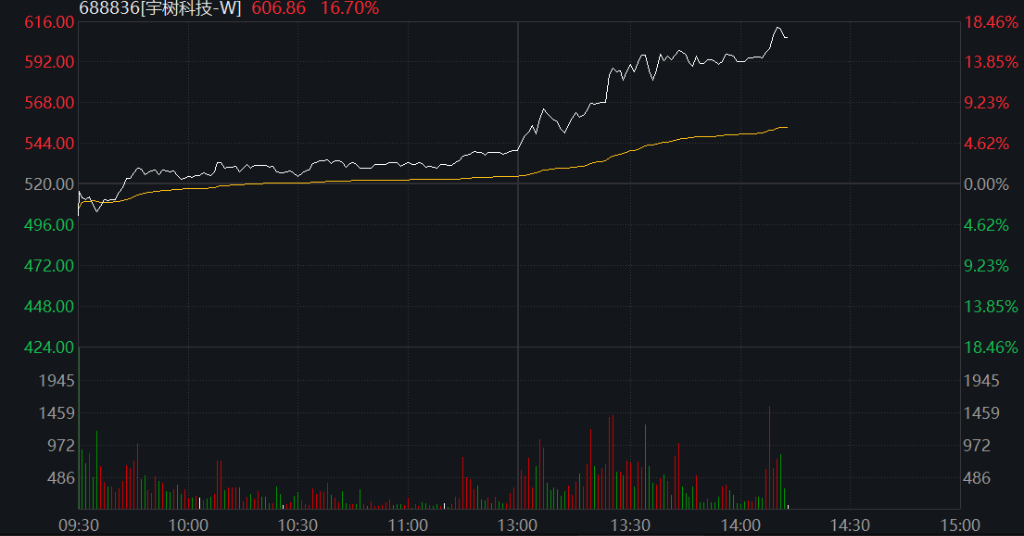
宇树科技日内涨超16%,股价突破600元,本周累涨超40%。
13:36
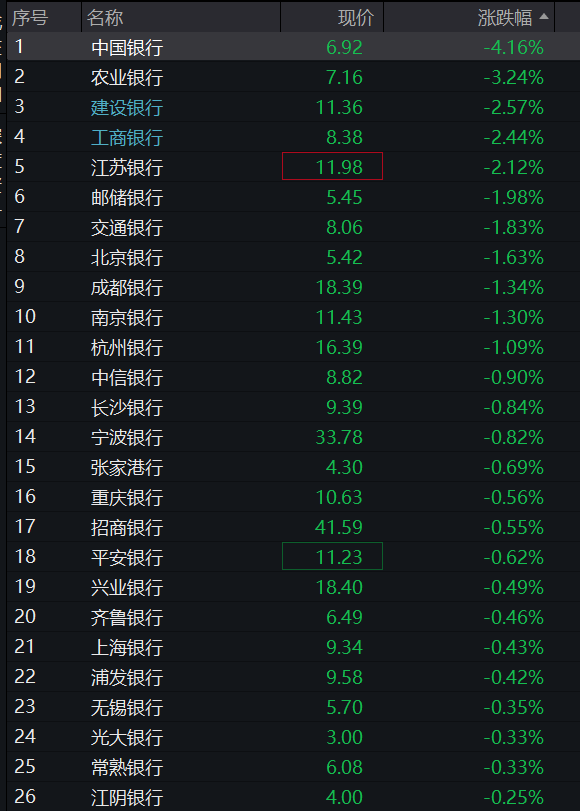
午后银行板块逆势回落,中国银行跌超4%,农业银行、建设银行、工商银行跌超2%,邮储银行、交通银行、江苏银行等纷纷跟跌。
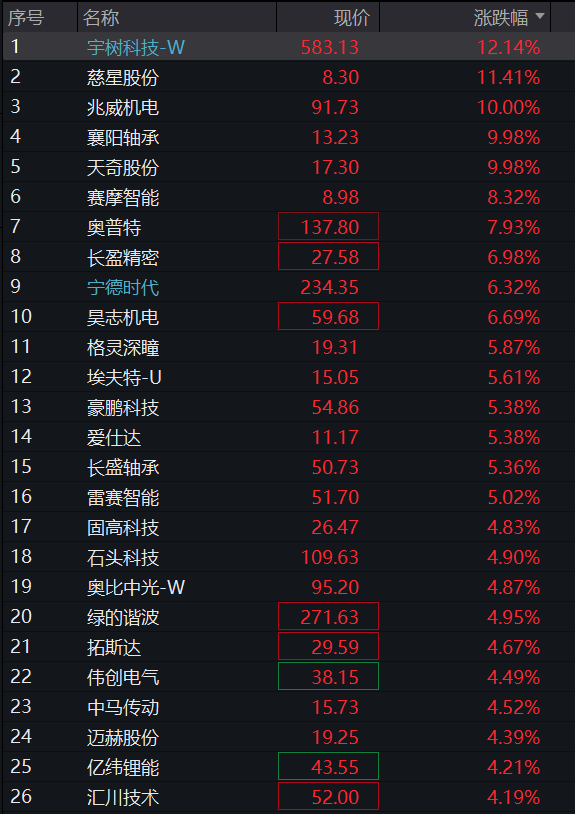
A股人形机器人板块持续拉升,宇树科技涨超15%,利亚德、海天瑞声、众诚科技纷纷上扬。
13:06
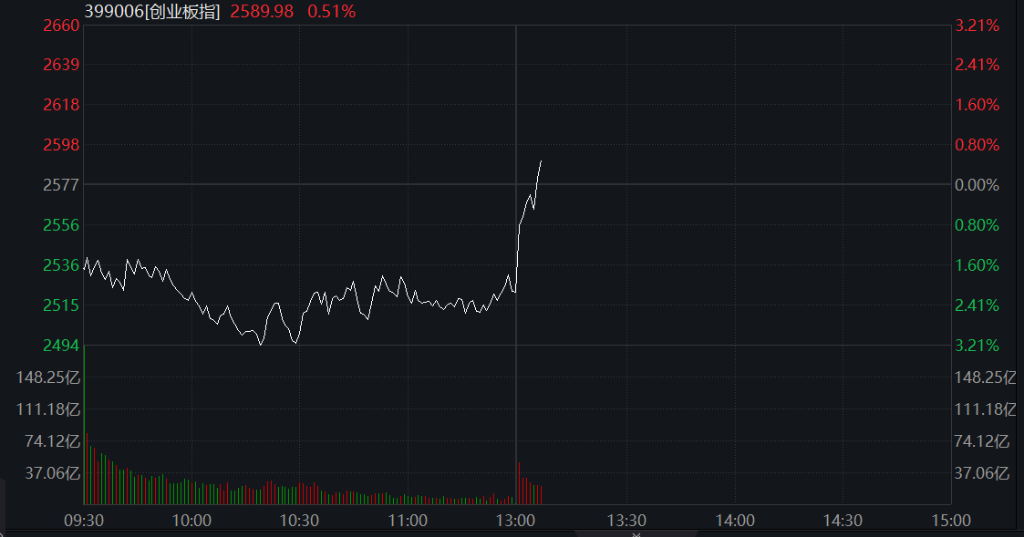
创业板指午后翻红,早盘一度跌超3%。光模块、电路板、覆铜板概念股集体拉升。
11:51
盘面上,个股呈现普跌态势,沪深京三市超4800股飘绿,上午半天成交1.08万亿。沪深两市半日成交额1.07万亿,较上个交易日放量近1500亿。板块方面,算力硬件板块回调明显,光模块、电路板、覆铜板概念领跌;白酒板块走强,保险股回暖。
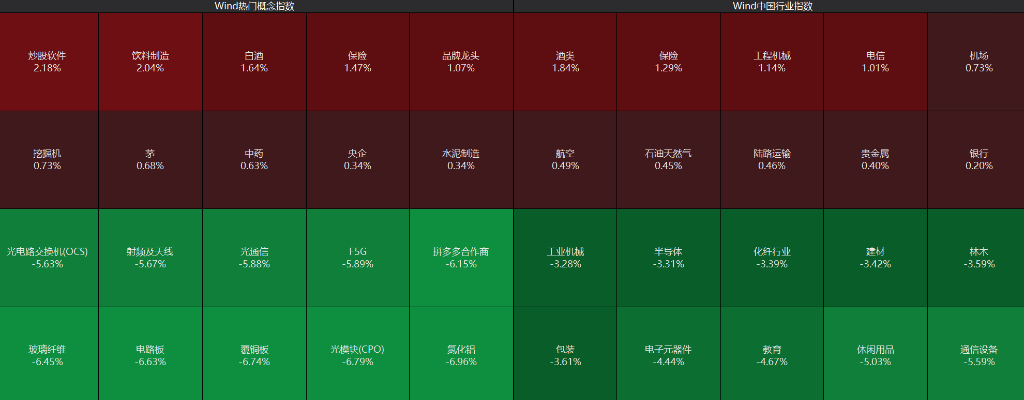
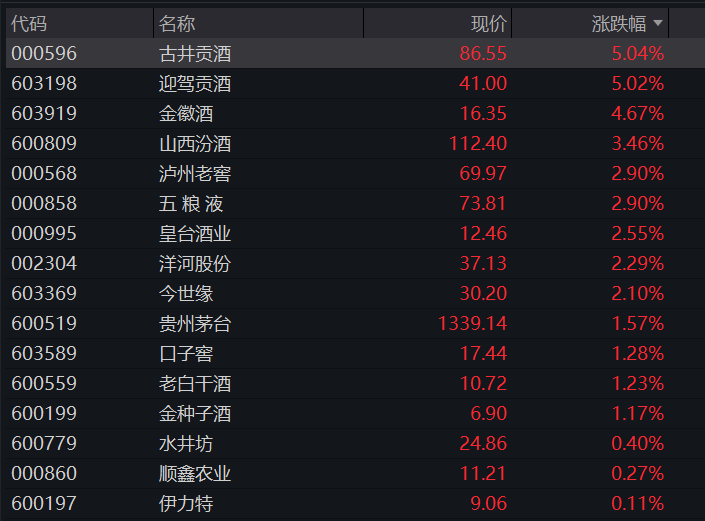
具体来看,古井贡酒、迎驾贡酒涨超5%,金徽酒涨超4%,燕京啤酒涨超3%,贵州茅台、五粮液、泸州老窖、山西汾酒、洋河股份等白酒龙头集体飘红。
催化逻辑来自消费数据与估值修复的双重共振:商务部消费促进司负责人当日解读前三季度消费市场情况,前三季度最终消费支出对经济增长的贡献率为46.7%、高于上半年0.7个百分点,拉动GDP增长2.1个百分点,持续保持经济增长第一拉动力。
国信证券认为当前正处于内需新叙事的酝酿期,预计白酒基本面有望于2027年下半年逐步企稳,四季度是观察政策密集落地及效果的重要窗口;申万宏源指出,食品饮料板块调整的时间和幅度已较充分,股价已基本反映市场的悲观预期,优质个股估值吸引力明显提升、股息率已达到较高水平。
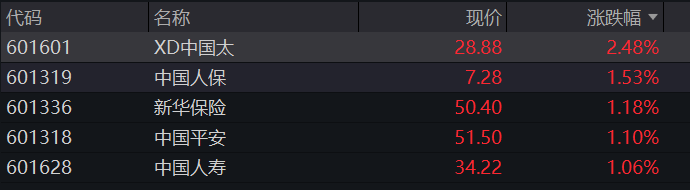
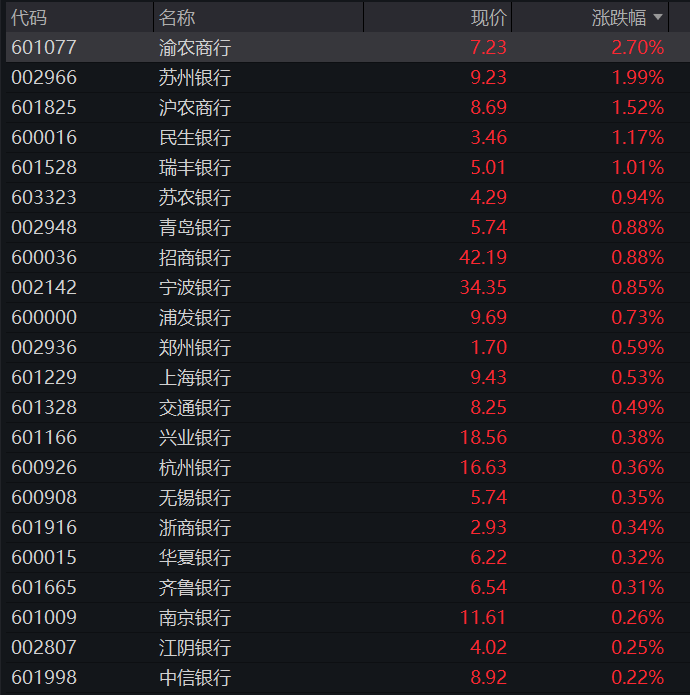
保险板块低开高走,中国太保涨2.48%,中国人保、新华保险涨幅居前;银行板块探底回升,渝农商行、苏州银行、沪农商行涨幅居前。
券商方向盘中一度出现异动拉升,华林证券直线涨停,华鑫股份涨逾4%、首创证券近3%,湘财股份、东方财富、中银证券等翻红。
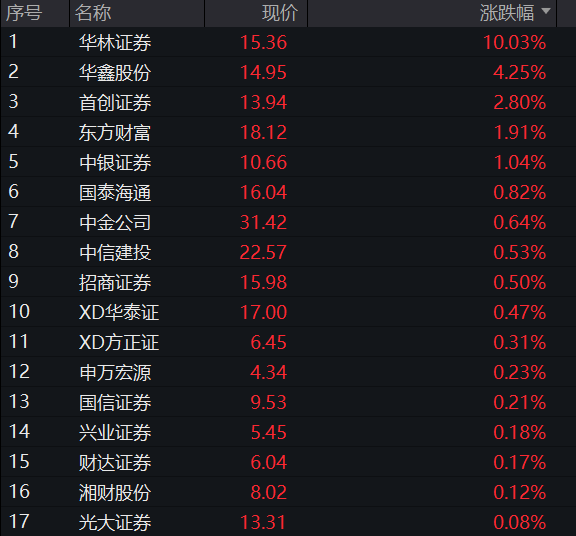
催化层面,证券时报援引市场分析指出,政策持续加码叠加行业业绩高增形成共振——近期监管层召开资本市场和金融形势专家座谈会,强调以投资者为本、呵护市场平稳运行;同时三季报披露渐近,分析师普遍预计上市券商前三季度归母净利润同比增幅仍将保持两位数。
光模块、CPO、PCB、元件、通信设备全线走弱。新易盛跌7.82%,天孚通信跌7.09%,中际旭创跌5.76%,芯原股份跌超8%、源杰科技跌超7%、寒武纪跌超5%;奥士康、华盛昌跌停,超声电子、依顿电子、中京电子、天津普林等盘中触及跌停。板块排序上,元件、电子化学品、PCB概念、CPO、光纤概念、通信设备、铜缆高速连接等跌幅居前。
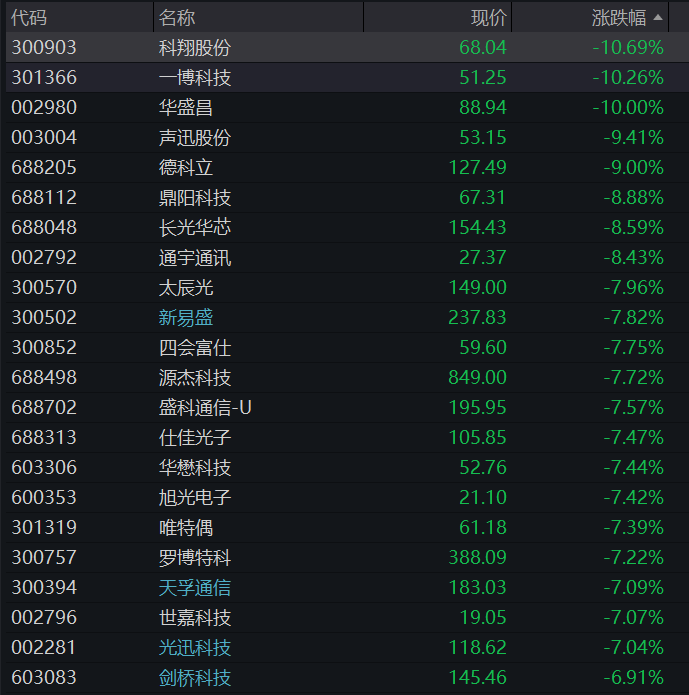
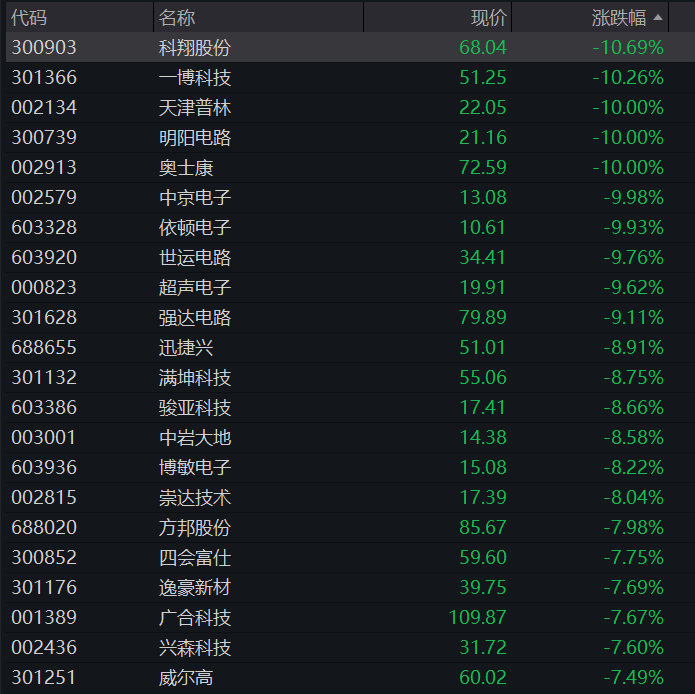
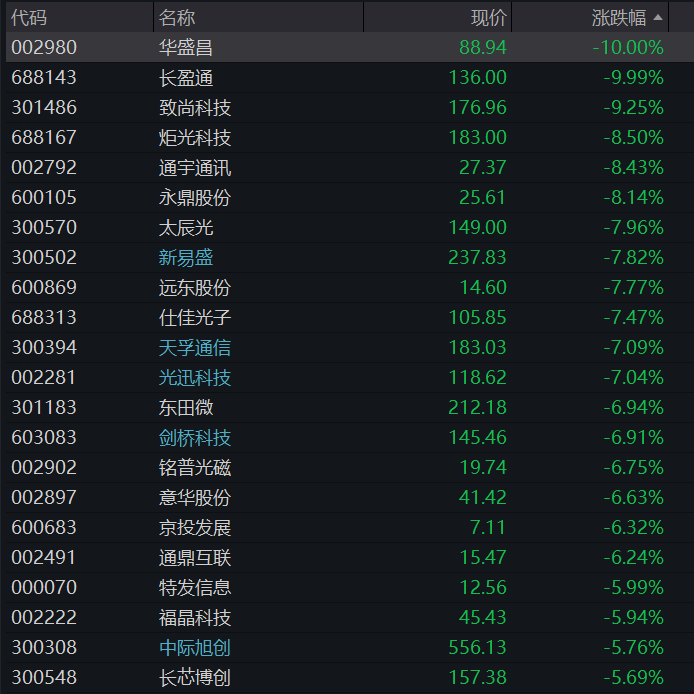
值得注意的是,面对股价连续回调,新易盛、中际旭创、天孚通信等龙头公司在10月22日密集发声,总体回应"经营一切正常、订单交付有序"——新易盛明确1.6T光模块已进入持续放量阶段、在手订单充足;中际旭创称产能利用率充足、供应链稳定,主要客户已给出2027年指引,2027年1.6T和800G订单需求较2026年仍保持快速增长。
10:42
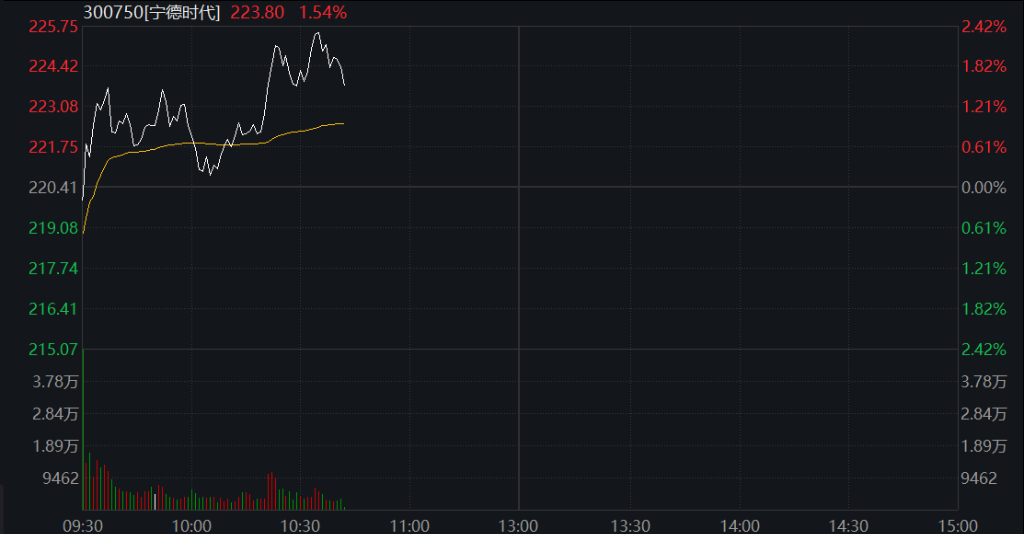
宁德时代A股盘中涨超2%,市值重回1万亿元上方。
09:51
人形机器人概念反复走强,兆威机电5天3板,此前睿能科技、赛福天2连板,大洋电机、福莱新材、均胜电子等冲高。
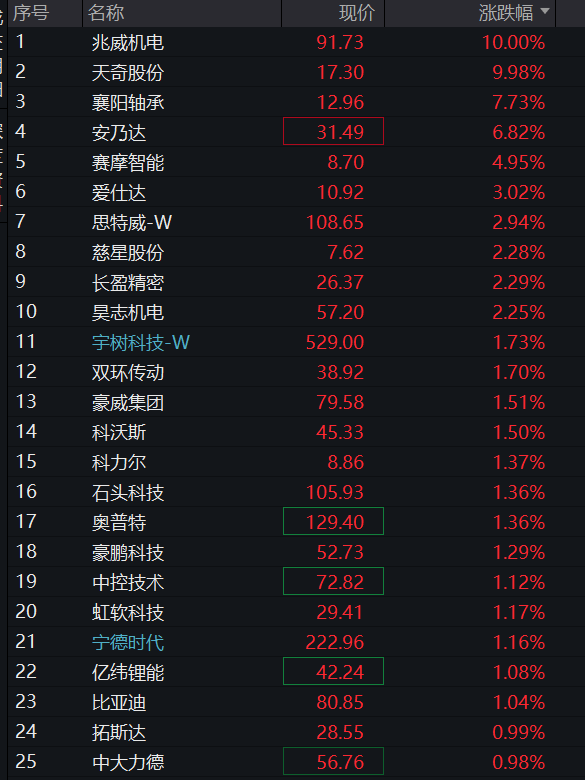
消息面上,特斯拉CEO马斯克在特斯拉财报电话会上表示,他坚信人形机器人整个赛道都将成为全球最大的产业,未来地球上人形机器人的数量甚至会超过人类。他还预计,到明年年末,机器人AI、机电设计、可靠性以及使用寿命等一系列问题有望得到解决。
存储芯片概念表现活跃,大港股份涨停,普冉股份、德明利、长鑫科技跟涨。
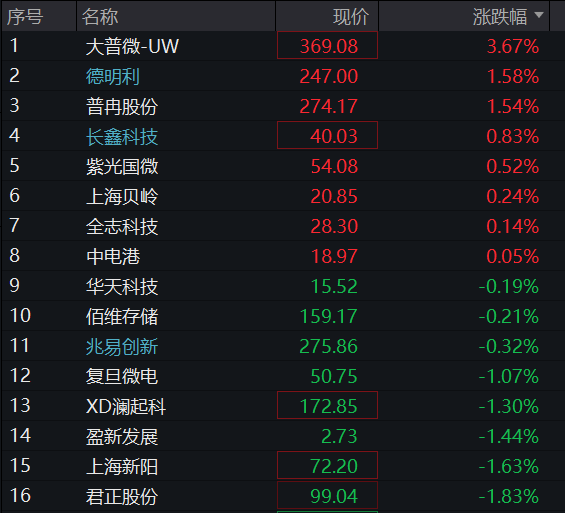
消息面上,三星电子及SK海力士正推进其中国厂房生产逾200层NAND晶片,将中国厂房技术提升至韩国厂房的水平。目前三星位于西安的工厂占公司全球NAND产量约40%,公司目标将目前生产约200层NAND晶片。
09:46
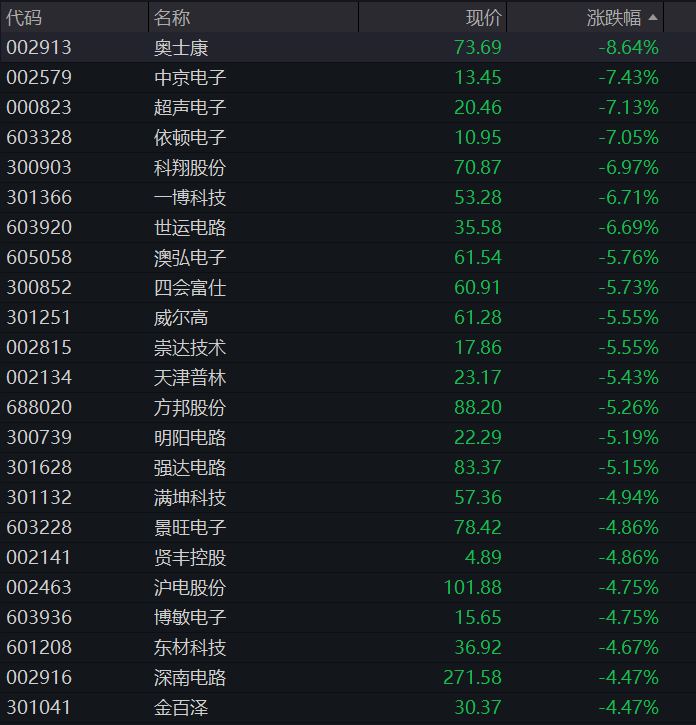
PCB概念集体调整,奥士康逼近跌停,中京电子、澳弘电子、崇达技术、金禄电子、强达电路跟跌。
09:26
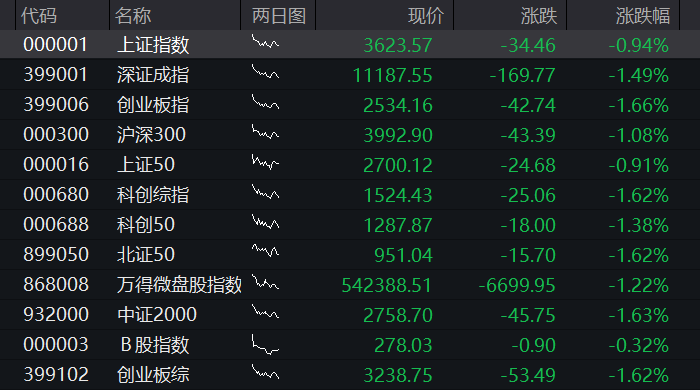
上证指数低开0.94%,创业板指跌1.66%,贵金属、通信设备、电子元器件等板块跌幅居前。
09:21
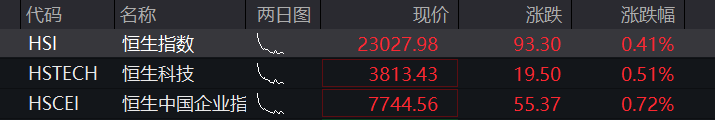
恒生指数开盘涨0.41%,恒生科技指数涨0.51%,消费股表现活跃,理想汽车涨超3%领涨蓝筹。
本文来自华尔街见闻,欢迎下载APP查看更多
精选个性化推荐,满足您的专属需求内容,九游娱乐1与你一同发现更多精彩。
九游娱乐1专注九游娱乐,为用户提供专业可靠的体验。
九游娱乐1深耕海量体育赛事,一手掌握领域,用心服务每一位用户。